THE BARUN · FINANCIAL NOTE
발행어음, 금리보다 먼저
확인해야 할 조건
증권사 발행어음은 원리금 지급을 약정하지만 예금자보호 대상은 아닙니다. 수시형·약정형의 차이, 특판 조건, 발행사의 신용위험을 함께 확인하세요.
금리가 조금 더 높다는 이유만으로 파킹통장에서 증권사 발행어음으로 옮겨도 괜찮을까요? 영상이 던지는 핵심 질문은 ‘이자가 얼마나 붙는가’에 더해 ‘누가 원리금을 갚는가’를 확인하자는 것입니다.
발행어음이란 무엇인가요?
증권사 발행어음은 증권사가 직접 발행하고 약정에 따라 원리금을 지급하는 상품입니다. 일반적으로 만기가 1년 이내이며, 수시형·약정형 등 유형에 따라 자금을 맡기는 방식과 적용 금리가 달라집니다.
약정된 이자를 기대할 수 있다는 점과 예금처럼 보호받는다는 말은 구분해야 합니다. 상환은 발행 증권사의 신용에 기반합니다.
1. 예금자보호 대상이 아닙니다
증권사 발행어음과 발행어음형 CMA는 예금자보호법에 따른 보호 대상이 아닙니다. 발행 증권사가 부도나 파산으로 약정을 이행하지 못하면 원금 손실이 발생할 수 있습니다.
영상의 ‘보호 0원’이라는 표현은 예금보험으로 보호되는 상품이 아니라는 뜻입니다. 가입하자마자 손실이 난다는 뜻도, 정상적인 상황에서 원리금 지급 의무가 없다는 뜻도 아닙니다.
2. 수시형과 약정형을 구분하세요
수시형은 자금 사용 계획이 유동적일 때 살펴볼 수 있고, 약정형은 정해진 기간을 기준으로 조건을 비교하게 됩니다. 다만 수시형이라고 모든 시간에 즉시 출금할 수 있다고 단정해서는 안 됩니다. 거래 가능 시간과 실제 출금 방법을 확인하세요.
약정형은 만기 전에 찾을 경우 적용되는 이율과 조건을 별도로 확인해야 합니다. 같은 증권사 상품이라도 기간·가입 방식·특판 여부에 따라 조건이 달라질 수 있습니다.
영상 속 핵심 장면
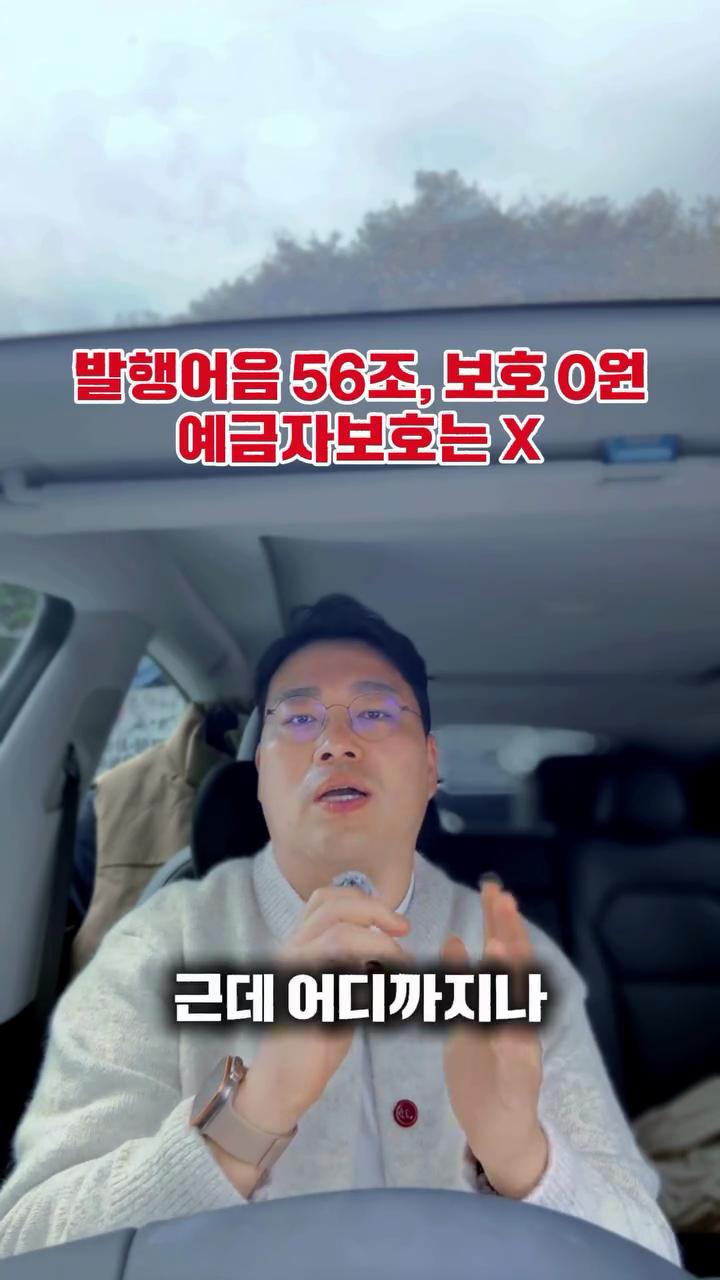 00:36 · 증권사의 신용에 기반하는 발행어음 | 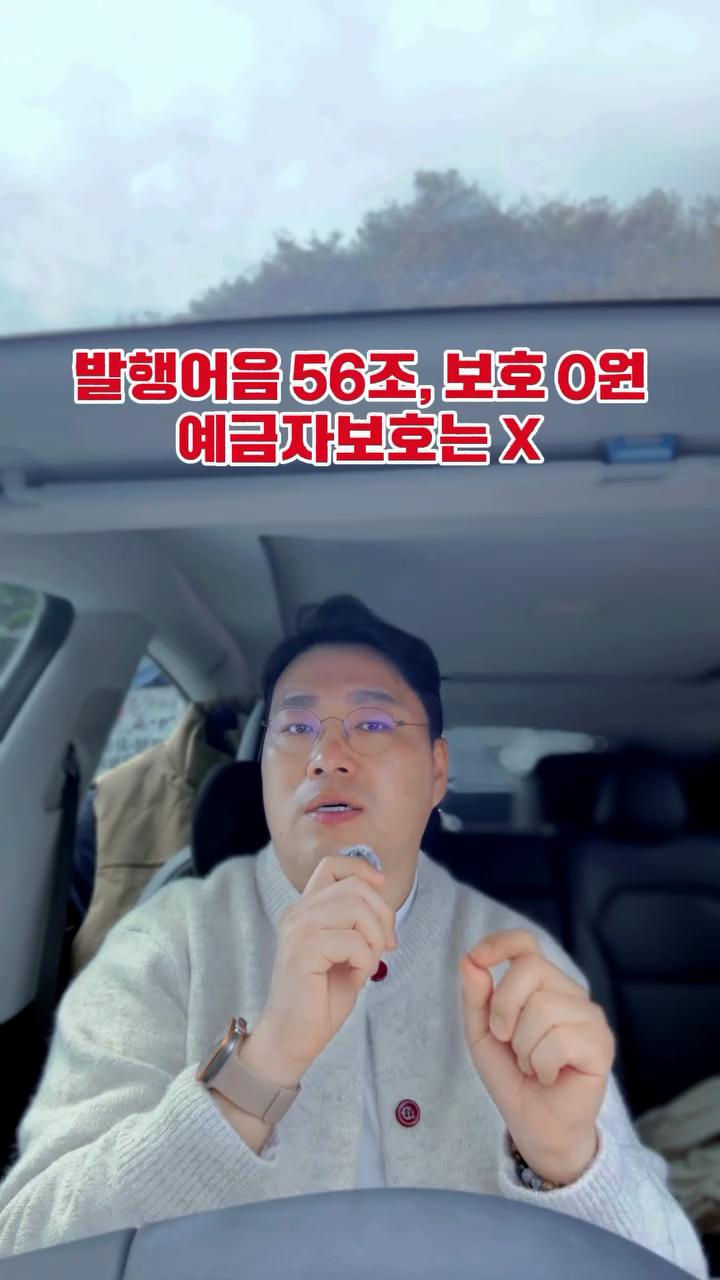 01:05 · 가입 전 발행사 신용등급 확인 |
3. 특판 금리보다 적용 조건을 먼저 보세요
높은 금리의 특판은 가입 한도, 판매 기간, 대상 고객 등 조건이 붙을 수 있습니다. 화면에 나온 금리가 내 투자금 전액과 전체 기간에 적용되는지 확인해야 비교가 정확해집니다.
영상에서도 금리를 한 숫자로 고정해 안내하지 않습니다. 금리는 변할 수 있으므로 가입 당일 설명서와 고시 금리를 기준으로 판단하세요.
가입 전 체크리스트
- 상품 유형: 수시형인가요, 약정형인가요?
- 자금 일정: 돈을 사용할 날짜와 만기가 맞나요?
- 특판 조건: 가입 대상·한도·기간을 충족하나요?
- 중도 출금: 가능한 시점과 적용 이율을 확인했나요?
- 발행사 신용: 증권사의 신용등급과 최근 공시를 확인했나요?
자주 묻는 질문
발행어음형 CMA도 예금처럼 보호되나요?
아닙니다. 발행어음형 CMA는 예금자보호 대상이 아닙니다. CMA라는 이름만 보고 판단하지 말고 실제 운용 유형을 확인해야 합니다.
금리가 조금 더 높으면 옮기는 것이 유리한가요?
금리 차이뿐 아니라 필요한 유동성과 발행사 신용위험을 함께 비교해야 합니다. 영상의 결론도 추가 이자가 신용위험을 감수할 만큼 의미 있는지 따져보자는 것입니다.
신용등급이 높으면 원금이 보장되나요?
신용등급은 판단에 참고하는 평가 정보이며 상환을 보증하는 장치는 아닙니다. 평가 기준일과 변동 여부를 함께 살펴보세요.
원금 지급 구조가 궁금하다면 ELB의 원금 지급 조건과 위험도 함께 읽어보세요. 개별 자금 계획에 관한 문의는 문의하기·FAQ에서 남길 수 있습니다.

THE BARUN · FINANCIAL NOTE
발행어음, 금리보다 먼저
확인해야 할 조건
증권사 발행어음은 원리금 지급을 약정하지만 예금자보호 대상은 아닙니다. 수시형·약정형의 차이, 특판 조건, 발행사의 신용위험을 함께 확인하세요.
금리가 조금 더 높다는 이유만으로 파킹통장에서 증권사 발행어음으로 옮겨도 괜찮을까요? 영상이 던지는 핵심 질문은 ‘이자가 얼마나 붙는가’에 더해 ‘누가 원리금을 갚는가’를 확인하자는 것입니다.
발행어음이란 무엇인가요?
증권사 발행어음은 증권사가 직접 발행하고 약정에 따라 원리금을 지급하는 상품입니다. 일반적으로 만기가 1년 이내이며, 수시형·약정형 등 유형에 따라 자금을 맡기는 방식과 적용 금리가 달라집니다.
약정된 이자를 기대할 수 있다는 점과 예금처럼 보호받는다는 말은 구분해야 합니다. 상환은 발행 증권사의 신용에 기반합니다.
1. 예금자보호 대상이 아닙니다
증권사 발행어음과 발행어음형 CMA는 예금자보호법에 따른 보호 대상이 아닙니다. 발행 증권사가 부도나 파산으로 약정을 이행하지 못하면 원금 손실이 발생할 수 있습니다.
영상의 ‘보호 0원’이라는 표현은 예금보험으로 보호되는 상품이 아니라는 뜻입니다. 가입하자마자 손실이 난다는 뜻도, 정상적인 상황에서 원리금 지급 의무가 없다는 뜻도 아닙니다.
2. 수시형과 약정형을 구분하세요
수시형은 자금 사용 계획이 유동적일 때 살펴볼 수 있고, 약정형은 정해진 기간을 기준으로 조건을 비교하게 됩니다. 다만 수시형이라고 모든 시간에 즉시 출금할 수 있다고 단정해서는 안 됩니다. 거래 가능 시간과 실제 출금 방법을 확인하세요.
약정형은 만기 전에 찾을 경우 적용되는 이율과 조건을 별도로 확인해야 합니다. 같은 증권사 상품이라도 기간·가입 방식·특판 여부에 따라 조건이 달라질 수 있습니다.
영상 속 핵심 장면
00:36 · 증권사의 신용에 기반하는 발행어음
01:05 · 가입 전 발행사 신용등급 확인
3. 특판 금리보다 적용 조건을 먼저 보세요
높은 금리의 특판은 가입 한도, 판매 기간, 대상 고객 등 조건이 붙을 수 있습니다. 화면에 나온 금리가 내 투자금 전액과 전체 기간에 적용되는지 확인해야 비교가 정확해집니다.
영상에서도 금리를 한 숫자로 고정해 안내하지 않습니다. 금리는 변할 수 있으므로 가입 당일 설명서와 고시 금리를 기준으로 판단하세요.
가입 전 체크리스트
자주 묻는 질문
발행어음형 CMA도 예금처럼 보호되나요?
아닙니다. 발행어음형 CMA는 예금자보호 대상이 아닙니다. CMA라는 이름만 보고 판단하지 말고 실제 운용 유형을 확인해야 합니다.
금리가 조금 더 높으면 옮기는 것이 유리한가요?
금리 차이뿐 아니라 필요한 유동성과 발행사 신용위험을 함께 비교해야 합니다. 영상의 결론도 추가 이자가 신용위험을 감수할 만큼 의미 있는지 따져보자는 것입니다.
신용등급이 높으면 원금이 보장되나요?
신용등급은 판단에 참고하는 평가 정보이며 상환을 보증하는 장치는 아닙니다. 평가 기준일과 변동 여부를 함께 살펴보세요.
원금 지급 구조가 궁금하다면 ELB의 원금 지급 조건과 위험도 함께 읽어보세요. 개별 자금 계획에 관한 문의는 문의하기·FAQ에서 남길 수 있습니다.